Строительство является одной из основных сфер экономики, поэтому эффективное управление финансами имеет решающее значение. Точное планирование ресурсов и инструменты моделирования денежных потоков крайне важны для строительных организаций. Ключ к составлению бюджета лежит в согласовании сроков реализации проектов, наличия денежных средств и взаимодействия с банками.
Проектное банковское кредитование служит основным источником финансирования – регулируемый ресурс, выделяемый специально для строительных проектов. Управление продажами и расходами на строительство осуществляется через специальные эскроу-счета, на которых банки контролируют финансы проекта и следят за тем, чтобы застройщики не превышали утвержденные лимиты финансирования. Эти счета разблокируются только после завершения проекта. Кроме того, в отрасли введен процент покрытия эскроу-счетов, рассчитываемый как отношение выручки от продаж к затратам на проект. Такой подход позволяет снизить ставки кредитования по мере получения застройщиками дохода. Таким образом, модели девелопмента существенно отличаются от традиционных инвестиционных и финансовых моделей.
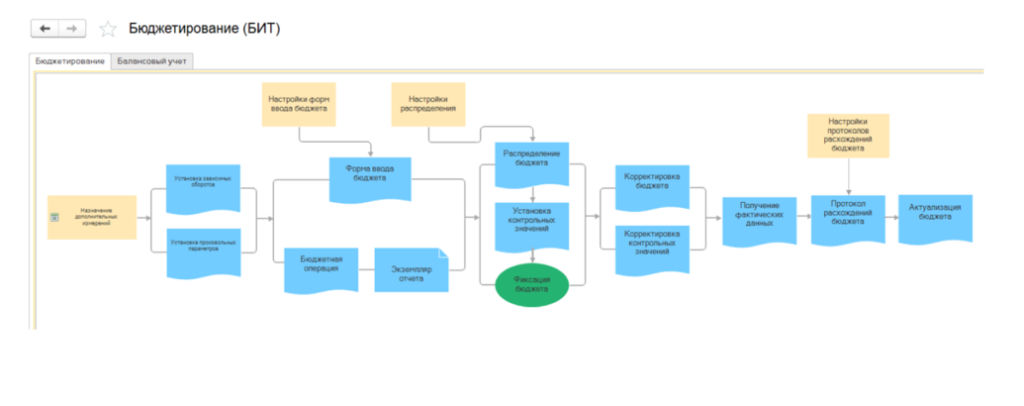
Алгоритм бюджетирование в программе БИТ.Строительство / Казначейство и бюджетирование
Виды бюджетов и методы бюджетирования в девелопменте недвижимости
Процесс планирования в девелопменте недвижимости начинается с разработки модели оценки инвестиционного строительного проекта, учитывающей основные элементы и сметы расходов для принятия обоснованных решений. Крупные девелоперы сталкиваются с проблемами при составлении годового плана, особенно при управлении обширным портфелем проектов, финансируемых несколькими банками на различных условиях кредитования. Сложность возрастает, если в проекте участвуют несколько инвесторов с различными сроками взаиморасчетов.
Основная сложность заключается в точном моделировании свободного денежного потока, чтобы не допустить возникновения кассовых разрывов. Каждый проект зависит от банковских ковенантов, которые не выполняются одновременно, а график строительства влияет на потребности в финансировании в каждом конкретном месяце жизненного цикла портфеля. В результате руководству может потребоваться корректировка графика строительства или поиск альтернативных источников финансирования. По мере перехода проектов в активную фазу модель бюджетирования становится все более детальной и включает в себя аналитику по вехам, этапам, ключевым позициям (CMR) проекта и динамике продаж.
Ключевые компоненты модели включают:
- Планирование продаж включает подробную аналитику и позволяет гибко корректировать показатели в зависимости от хода строительства, процента завершения и других факторов. Цены на недвижимость изменчивы и зависят от таких факторов, как стадия строительства, местоположение объекта, дополнительные удобства и маркетинговые кампании. Колебания цен до 50 % на разных этапах проекта требуют оперативного мониторинга и контроля рынка. Планирование продаж также включает в себя корректировку финансирования по мере необходимости, привлекая отдел маркетинга для обеспечения выгодных банковских условий. Продажи обычно идут по более частому графику, чем строительство, и мониторятся еженедельно или даже ежедневно, что добавляет контроля, но также усложняет стандартное моделирование.
- Планирование затрат включает в себя смету строительно-монтажных работ (СМР), общие операционные расходы и стоимость земли. Модель должна поддерживать гибкое распределение маркетинговых и общих расходов между торговыми подразделениями, поскольку эти расходы являются ключевыми для корректировки ставок продаж.
- Проектное финансирование и другие виды кредитования предоставляет критически важные данные о потоках для управления счетами условного депонирования и мониторинга кассовых разрывов. Этот элемент моделирует состояние покрытия эскроу для обоснования мер по достижению выгодных условий финансирования и поддержанию прочных банковских отношений. Многочисленные кредитные линии от различных банков усложняют эту задачу, поскольку каждая из них имеет уникальные условия и лимиты. Эскроу-счета для разных проектов также могут находиться в разных банках, поэтому централизованные финансовые данные необходимы финансовому директору для эффективного управления этими потоками.
- Пакет отчетов. Как правило, включает стандартные отчеты, но может варьироваться в зависимости от конкретных потребностей руководства. Многие организации генерируют стандартные отчеты ERP-системы, используя минимальные форматы прибылей и убытков (PL), часто в рамках холдинговых структур, которые требуют консолидированных отчетов от дочерних компаний. Автоматизация этого процесса позволяет оптимизировать отчетность и сделать акцент на отраслевой специфике в сравнении со стандартными процессами отчетности.
Особенности и сложности бюджетного процесса в сфере недвижимости
Специфика и глубина анализа, требуемые при планировании в сфере недвижимости, обусловливают необходимость точного отслеживания денежных потоков с привязкой ко времени. При составлении бюджета на девелопмент управление денежными потоками ставится во главу угла, а не конечный результат операционного цикла. Необходимо постоянно отвечать на ключевые вопросы:
- Каков текущий денежный поток?
- Какова стоимость обслуживания долга?
- Как можно управлять денежными разрывами?
Учитывая, что ответы на эти вопросы могут меняться ежедневно, любая ошибка в планировании может привести к потере интереса или задержке строительства. В отличие от традиционного бюджетирования, при котором устанавливается и исполняется годовой бюджет, девелопмент недвижимости требует постоянного мониторинга и контроля денежных потоков.
Управление дебиторской и кредиторской задолженностью
Прогнозирование потоков продаж является сложной задачей из-за разнообразной клиентской базы и необходимости корректировать цены в условиях нестабильного рынка. Ошибки в прогнозировании денежных потоков могут дорого стоить, влияя на банковские условия по льготным ставкам и потенциально приводя к потерям по процентам. Это особенно важно в начале продаж. Маркетинговые мероприятия, такие как рекламные цены, планы рассрочки и стимулы, могут снизить маржу прибыли, но ускорить поступление денежных средств. Оценка влияния этих мероприятий как на краткосрочные денежные потоки, так и на процентные расходы по проектному займу очень важна.
Неправильная оценка этих факторов может привести к занижению цен на продукцию и неэффективному использованию маркетинговых бюджетов. Для управления кредиторской задолженностью финансовому директору необходимо в режиме реального времени получать информацию о состоянии платежей и, возможно, корректировать графики строительства в зависимости от поступления платежей. Это поможет поддерживать процент покрытия эскроу в рамках выгодных ставок, избегая периодов с менее выгодным финансированием.
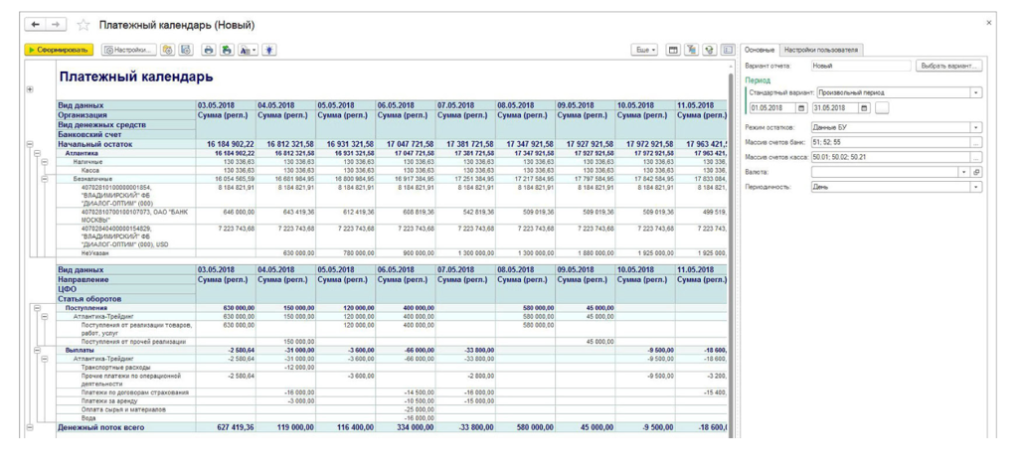
Платежный календарь – прогнозирование и фиксирования выплат и денежных поступлений в БИТ.Строительство / Казначейство и бюджетирование
Сложность взаимосвязей уровней отчетности и их решение
Жизненный цикл инвестиционного проекта обычно начинается с модели DCF (дисконтированный денежный поток), что обеспечивает первоначальный прогноз высокого уровня с ограниченной детализацией. На этом начальном уровне часто устанавливается более оптимистичный бюджет, что может привести к непредвиденным последствиям в течение года.
Ранняя модель проекта служит основой для составления будущего бюджета, но не содержит детальной аналитики. По мере продвижения проектов они требуют дальнейшей разбивки на параметры продаж, объекты строительства, графики и условия финансирования. Интеграция такого уровня детализации в более широкую отчетность создает проблему при переходе от общих прогнозов проекта к конкретным проектным метрикам.
Переход от одной фазы бюджетирования к другой сложно автоматизировать, однако поддержание преемственности между версиями бюджета и своевременное обновление информации о его исполнении очень важны.
Исполнение бюджета часто отличается от первоначальных планов в части аналитической детализации и методов расчета, а методология «план-факт» остается проблемой на более поздних этапах отчетности. Главная задача финансового директора – установить бесшовную связь между слоями «инвестиционная стадия-строительство, продажи, графики финансирования-пакет отчетности».
Многие компании полагаются на свои финансовые команды и таблицы Excel для финансового моделирования. Хотя такой подход может подойти для небольших компаний с ограниченными проектами, в быстро развивающемся строительном секторе он становится громоздким. Большими файлами Excel становится трудно управлять, а традиционные ERP-системы, ориентированные на сбор данных, не поддерживают упреждающее моделирование процессов. Кроме того, BI-системы, как правило, не подходят для составления бюджета из одного источника.
Для эффективного управления портфелем проектов и преобразования его в практическую отчетность требуется гибкий инструмент, способный работать с большими массивами данных и предлагающий широкие возможности моделирования.
Основные требования к системе автоматизации
Основное требование к эффективной системе автоматизации – точное планирование проектов и управление сроками для составления точных прогнозов движения денежных средств в любой момент времени. Для этого необходима настраиваемая временная шкала с возможностью ввода бюджетных данных и адаптации календарных правил для графиков строительства, и продаж. Планирование должно быть динамичным, позволяющим вносить корректировки для учета разовых платежей и вручную обновлять прогнозы для критических событий.
Контроль над подробными данными о движении денежных средств также зависит от эффективной системы ссылок. Хотя в большинстве систем бюджетирования можно настроить стандартные правила оплаты по контрактам.
Для определения конкретных правил оплаты и точной структуризации налоговых платежей по статьям или контрактам необходима индивидуальная настройка, позволяющая отслеживать движение денежных средств в режиме реального времени. Система также должна обеспечивать интеграцию расходов на продажи и маркетинг с помощью настраиваемых соотношений, таких как процент от выручки. Это помогает поддерживать модели в актуальном состоянии с учетом маркетинговых затрат и изменений в движении денежных средств.
Кроме того, установление аналогичных связей между статьями затрат и настройка автоматического распределения косвенных расходов на объекты планирования обеспечивают точность показателей в течение всего операционного цикла. Интеграция уровней отчетности требует сопоставления объектов для обеспечения точных сравнений «план-факт».
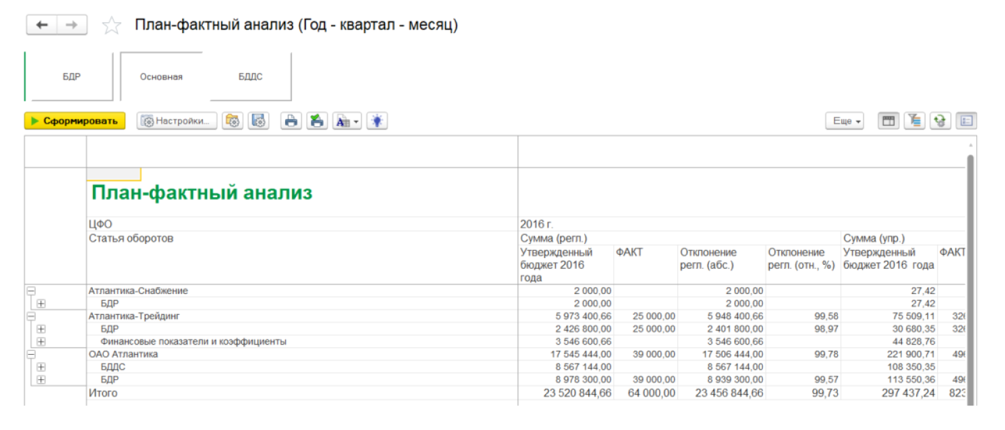
План-фактный анализ финансовых показателей в БИТ.Строительство
Большинство систем бюджетирования решают эту задачу, сокращая необходимость в ручных корректировках за счет сопоставления версий отчетности и согласованных справочников в разных источниках. После обновления модельных допущений отчетность должна формироваться автоматически.
Инструменты и системы для бюджетирования
Отрасль требует специализированной системы бюджетирования. Хотя ERP- и BI-системы эффективно собирают и визуализируют фактические данные, им не хватает гибкости, необходимой для комплексного бюджетирования и прогнозирования. Если полагаться только на Excel, это чревато проблемами с производительностью и сложностями с синхронизацией моделей между отделами, что может снизить точность и операционную эффективность в быстрорастущих девелоперских компаниях.